澳门人威尼斯观点 | 人形机器人产业生态系列研究之二——精密减速器的国产突围

首页

澳门人威尼斯4399

2026-04-28

点击次数:
-
字号:大中小

2026年央视春晚舞台上,宇树科技、松延动力、魔法原子、银河通用四家国产人形机器人企业集中亮相,是我国人形机器人进入规模化、场景化发展阶段的重要信号。为全面解析人形机器人产业发展,特开展研究,形成产业生态系列研究文章。本篇将围绕人形机器人关节的"动力转换器"——精密减速器,分析产业发展现状和难点,并提出有关建议。
一、发展现状:呈现"快、猛、显"三大特点
(一)市场增速飞快
MIR睿工业数据显示,2024年中国减速器市场规模达923亿元,其中精密减速器作为高端制造的"核心关节",主要应用于机器人、数控机床、半导体等精密制造领域,占整体市场规模的10%左右,同比增长超10%。随着人形机器人在工业和商业领域的爆发式增长,将进一步推动精密减速器市场飞速增长,预计2030年我国市场规模达269亿元,复合年均增长率约21%。
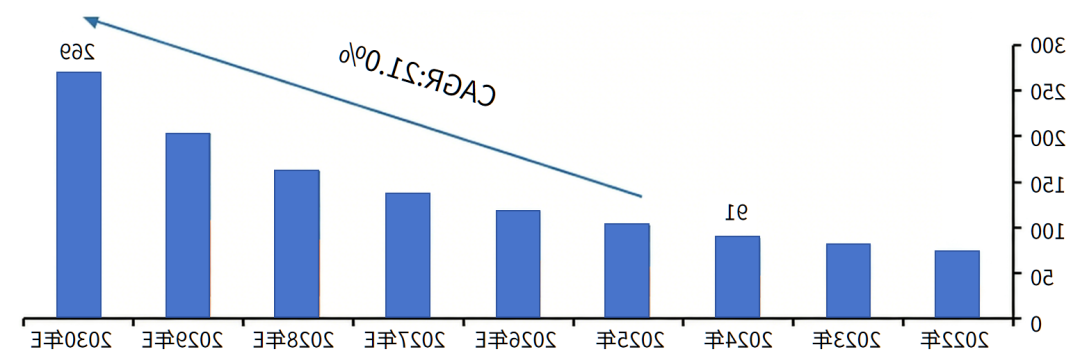
图片来源:数据来自《2025年中国精密减速器行业发展白皮书》,澳门人威尼斯绘制
图1 2022—2030年中国精密减速器市场规模及预测(单位:亿元)
(二)技术突破迅猛
谐波减速器方面,苏州绿的谐波等企业在材料选择、结构设计、加工工艺等方面取得系列突破,产品性能达到国际水平,成功进入国际主流机器人厂商供应链,应用于小臂、腕部等轻负载、高精度、小体积的灵活关节。RV减速器方面,南通振康、秦川机床等企业攻克了摆线轮修形、针齿壳加工等关键技术难点,虽在高负载、长寿命等极端性能指标上与日本产品尚存差距,但基本满足常规场景下腰部、腿部、大臂等部位对重负载、高刚性的指标需求。行星减速器方面,双环传动、中大力德等企业攻克了低背隙精密加工、高刚性一体化结构设计等关键技术难点,适合应用于灵巧手内部、直线运动轴等用于辅助传动或对耐用性要求高的部位。
(三)国产替代凸显
在精密减速器市场上,日企长期占据行业垄断地位,国产替代水平逐年提升。以RV减速器为例,2020—2024年纳博特斯克在国内机器人行业市占率分别为54.8%、51.77%、50.87%、40.17%、33.79%,我国环动科技市占率逐年上升,分别为5.25%、10.11%、13.65%、18.89%、24.98%,仅次于纳博特斯克达到第二位。据MIR
DATABANK统计,2024年国产品牌在中国精密减速器市场份额按营收计占57%,按销量计则达70%。
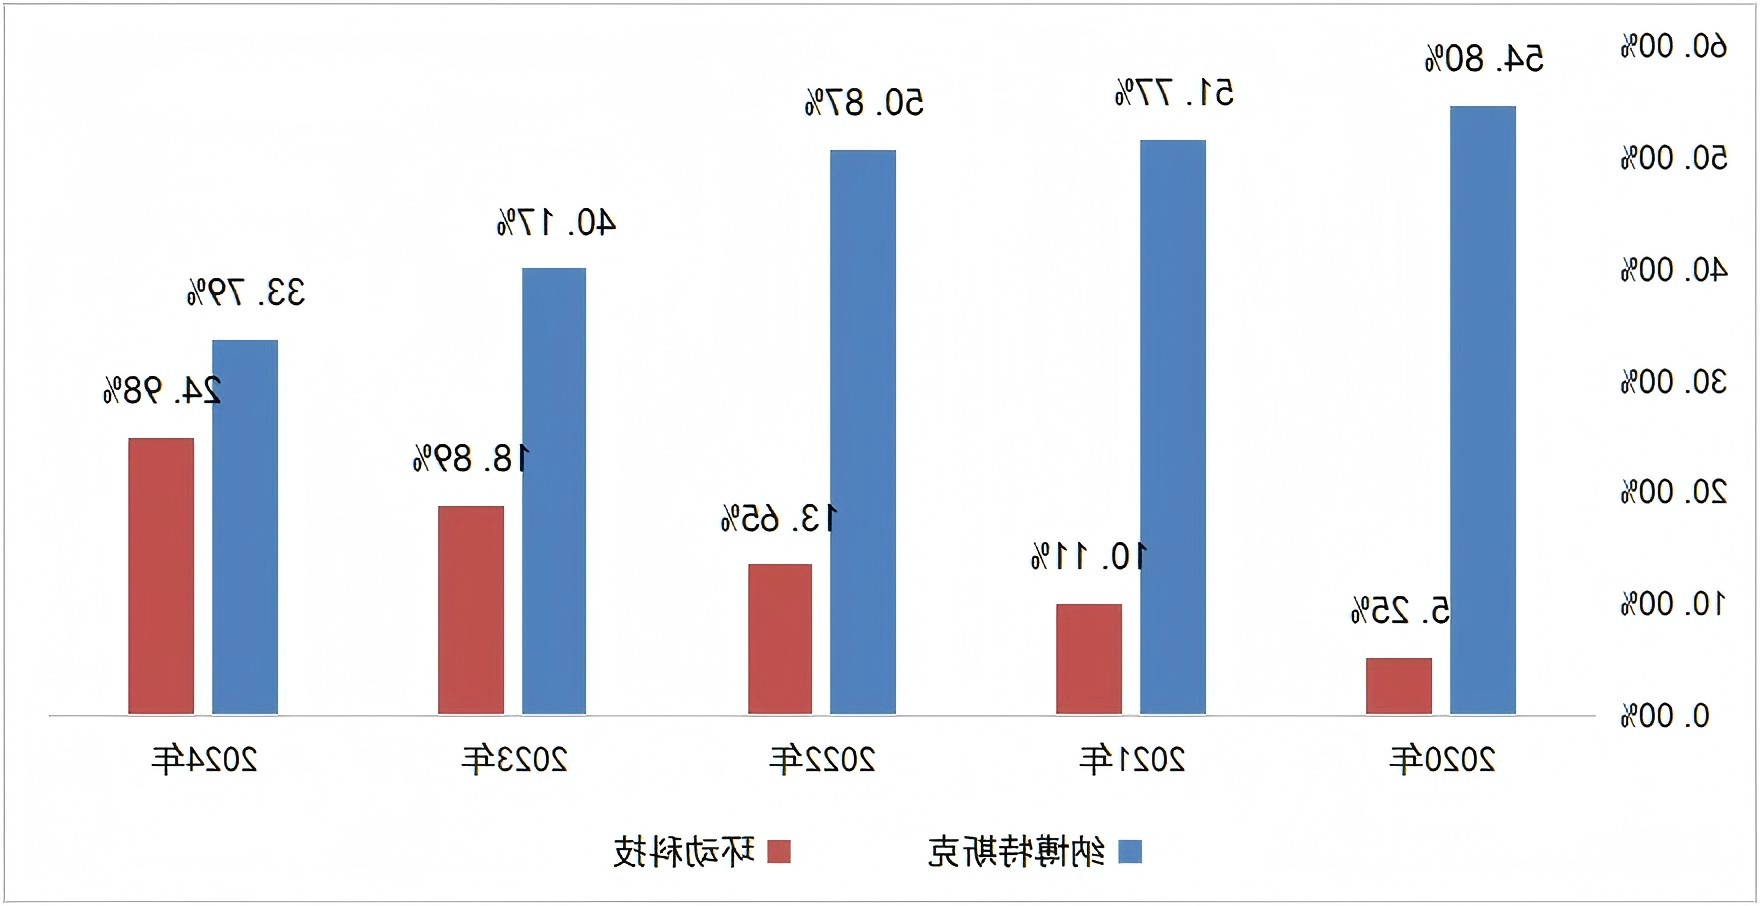
图片来源:数据来自GGII统计数据、环动科技招股说明书,澳门人威尼斯绘制
图2 纳博特斯克与环动科技市占率对比
二、发展难点:面临五大核心瓶颈,产业升级仍存掣肘
当前我国精密减速器产业正处于国产替代加速期,谐波、RV减速器市场份额持续攀升,但对标国际顶尖水平,叠加人形机器人对高精度、高可靠、轻量化的全新要求,产业仍面临技术、供应链、生态、市场、标准五大核心瓶颈。
(一)核心技术仍存短板,关键指标仍追赶国际
受限于柔轮专用钢等基础材料性能或量产能力、精密热处理等核心工艺不足,国产精密减速器在精度保持性、空载寿命等关键指标上仍有差距,如哈默纳科、纳博特斯克等国际品牌常规负载额定寿命可达1.5万—2万小时,国产主流产品多在1万—1.2万小时。
(二)产业生态协同不足,技术成果转化待提升
一方面,减速器企业缺乏与机器人整机企业的前置联合研发、同步设计,为适配人形机器人柔性关节、轻量化集成需求,减速器产品参数、结构形态需反复调试整改,拖慢技术迭代与市场化节奏。另一方面,精密减速器检测、认证、中试平台不足,产学研转化不畅。
(三)市场应用牵引不足,规模化迭代受阻
当前人形机器人行业仍处于产业化初期阶段,缺乏万台级以上的批量落地应用场景,叠加整机对关键零部件的定制化需求占比偏高,难以对精密减速器规模化发展形成有效的市场牵引,无法形成研发-测试-应用-迭代研发的良性循环。
(四)专利布局滞后,标准尚不完善
日、德巨头占据全球核心专利,如哈默纳科在谐波领域布局超2000项专利,我国企业在齿形、结构、工艺研发创新过程中易陷入专利纠纷,规避专利需延长研发周期、增加成本,创新空间受限。同时,国内缺乏人形机器人专用减速器标准,现有标准侧重工业机器人,在轻量化、微型化、动态性能等指标上缺失。
三、发展建议:精准破解产业堵点,助力国产突围进阶
(一)聚焦核心技术短板,攻坚材料与精密加工瓶颈
依托国家"十五五"规划高端装备基础零部件攻关、智能制造关键核心技术研发、筑基工程、链主企业标志性产品研发等专项工程,通过"揭榜挂帅"、赛马机制等模式,持续加大精密减速器核心技术攻关力度,全面提升国产精密减速器寿命、精度保持性、运行稳定性等核心性能指标。
(二)健全产业协同机制,打通产学研用转化链条
推行"整机牵引、部件前置"联合研发模式,推动减速器企业与人形机器人整机企业同步设计、同步验证,缩短产品适配周期。采用"一企一校一机构"的模式,搭建精密减速器公共检测、认证、中试平台,统一行业测试方法与认证标准,促进成果转化与应用。
(三)培育规模化应用场景,释放市场牵引动能
出台人形机器人产业化应用扶持政策,重点在养老机构陪护、医院药房配药巡检、社区民生服务等领域示范应用服务型机器人,鼓励汽车制造、3C电子等工业企业,在生产装配、物料搬运等环节加大人形机器人投放力度,以整机场景应用带动国产精密减速器示范落地,并建立应用反馈机制,收集场景使用数据,反向推动减速器性能优化与技术升级。
(四)加强专利与标准建设,提升行业国际话语权
实施专利导航工程,引导企业开展核心技术专利布局,围绕齿形设计、结构优化、加工工艺等方向打造自主专利池。建立专利维权援助机制,为企业提供专利规避、纠纷应对等专业服务,破解外资专利垄断壁垒。加快制定人形机器人专用精密减速器国家标准、行业标准,完善行业认证体系,提升国内认证的国际认可度,助力国产减速器开拓海外市场。
作者介绍
刘耘杉
咨询师,中级经济师
长期关注新能源充电基础设施、机器人等领域政策及产业发展研究。近年来作为主要负责人完成了电动自行车充电基础设施行业研究等大量政府、企业委托咨询业务。
鲁 楠
高级经济师(运输经济)、咨询工程师(投资),中级工程师(运输经济)
长期专注新能源汽车及充电基础设施、重大技术装备等领域,作为主要负责人完成了新能源汽车产业发展研究、电动汽车充电基础设施行业研究、重大技术装备发展研究等大量政府、企业委托咨询业务。
编辑:张 华
审核:孙 磊